



Ein Angebot nennt 10 Mio. Euro Unternehmenswert. Wie viel davon steht Ihnen nach dem Verkauf tatsächlich zur Verfügung? Ohne weitere Informationen ist diese Frage nicht beantwortet. Zwischen operativem Wert, vertraglichem Anteilspreis und persönlichem Nettoerlös liegen mehrere eigenständige Rechenschritte.
Eine gute Purchase Price Bridge macht diese Schritte sichtbar. Sie hilft Ihnen, Angebote auf derselben Grundlage zu vergleichen und den finanziellen Teil Ihrer Nachfolge realistisch zu planen. Gerade bei gestundeten oder bedingten Zahlungen darf ein hoher nominaler Gesamtbetrag nicht mit sofort verfügbarem Geld verwechselt werden.
Ebene 1: Vom operativen Unternehmenswert zum Anteilspreis
Der Enterprise Value beschreibt in der hier verwendeten Logik den Wert des betrachteten operativen Geschäfts. In einer vereinbarten Cash-free-/Debt-free-Überleitung werden definierte Bruttoschulden abgezogen und anrechenbare liquide Mittel hinzugefügt. Ein vereinbarter Working-Capital-Ausgleich und weitere konkrete Anpassungen können hinzukommen.
Wenn bereits mit Net Debt gerechnet wird, ist Cash darin entsprechend seiner Definition enthalten. Derselbe Betrag darf nicht noch einmal addiert werden. Ein Konten- und Definitionenblatt schützt vor dieser einfachen, aber folgenreichen Doppelzählung.
Die Kaufpreisbrücke in Zahlen
Tabelle bei Bedarf seitlich scrollen.
| Position | Modellbetrag |
|---|---|
| Operativer Unternehmenswert | 10.000.000 Euro |
| Vereinbarte Bruttoschulden | −1.500.000 Euro |
| Anrechenbares Cash | +500.000 Euro |
| Vereinbarter Working-Capital-Ausgleich | −300.000 Euro |
| Fester Anteilspreis vor Zahlungsstruktur | 8.700.000 Euro |
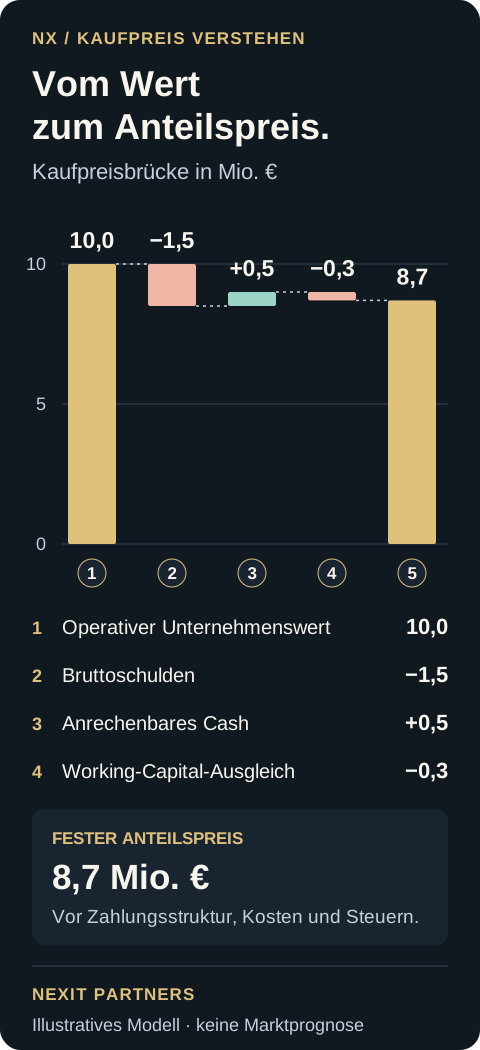
Die Annahmen sind frei konstruiert. Das Net Debt beträgt hier 1 Mio. Euro. Alternativ lautet die Rechnung 10 Mio. minus 1 Mio. minus 0,3 Mio. gleich 8,7 Mio. Euro. Es wird weder ein bestimmtes Marktangebot noch eine standardmäßig geltende Vertragsdefinition behauptet.
Ebene 2: Vom Anteilspreis zur Zahlung bei Vollzug
Ein Teil des festen Preises kann später fällig werden. Ein anderer Teil kann als Rückbeteiligung investiert werden. Ein Einbehalt kann zunächst zurückbleiben. Diese Positionen sind keine zusätzlichen Kaufpreisboni, sondern beeinflussen, wann und in welcher Form Sie den wirtschaftlichen Gegenwert erhalten.
Im Modell werden aus dem festen Anteilspreis von 8,7 Mio. Euro 1 Mio. Euro als gestundeter Kaufpreis erst später fällig. Weitere 1 Mio. Euro werden für eine vereinbarte Rückbeteiligung verwendet. 500.000 Euro verbleiben zunächst in einem bedingten Einbehalt. Die unmittelbare Zahlung bei Vollzug beträgt damit 6,2 Mio. Euro.
Tabelle bei Bedarf seitlich scrollen.
| Verwendung des festen Anteilspreises | Betrag |
|---|---|
| Zahlung bei Vollzug | 6.200.000 Euro |
| Gestundeter fester Kaufpreis | 1.000.000 Euro |
| Rückbeteiligung | 1.000.000 Euro |
| Zunächst einbehaltener Betrag | 500.000 Euro |
| Summe | 8.700.000 Euro |
Die Rückbeteiligung ist eine neue beziehungsweise fortgesetzte unternehmerische Vermögensposition mit eigenen Risiken, kein frei verfügbarer Kontobestand. Beim gestundeten Preis sind Fälligkeit, Bonität, Besicherung und weitere Bedingungen relevant. Der Einbehalt kann je nach Vertrag später ganz, teilweise oder nicht freigegeben werden.
Ebene 3: Bedingte Zusatzansprüche gesondert zeigen
Angenommen, zusätzlich kann ein Earn-out von bis zu 1 Mio. Euro entstehen. Dann wird dieser Betrag in einer eigenen Szenariospalte geführt. Er gehört weder automatisch zur Zahlung bei Vollzug noch zum sicheren späteren Erlös.
Prüfen Sie Auslöser, Messgröße, Zeitraum, Informationsrechte und den Einfluss des Käufers auf die maßgebliche Entwicklung mit Ihren Fachpartnern. Eine Umsatzbedingung hat andere Risiken als eine Ergebnisbedingung. Auch ein grundsätzlich fester späterer Anspruch kann wirtschaftlich durch Ausfall oder Vertragsstreit gefährdet sein.
Ein seriöser Vergleich stellt deshalb mindestens die Zahlung bei Vollzug, fest vereinbarte spätere Zahlungen und bedingte Zahlungen getrennt dar. Der bloße Maximalbetrag eines Angebots ist keine ausreichende Entscheidungsgrundlage.
Ebene 4: Kosten und individuelle Steuern einbeziehen
Im Modell werden 400.000 Euro vom Verkäufer zu tragende und bei Vollzug fällige Kosten angenommen. Von 6,2 Mio. Euro unmittelbarer Zahlung verbleiben dann 5,8 Mio. Euro vor individuellen Steuern. Ob sämtliche Kosten tatsächlich zu diesem Zeitpunkt und von dieser Person zu tragen sind, muss im realen Prozess einzeln geklärt werden.
Der persönliche Nettoerlös lässt sich hier bewusst nicht beziffern. Steuerfolgen hängen unter anderem von Verkäufer, Rechtsform, Beteiligung, Vermögenszuordnung und Transaktionsstruktur ab. Auch spätere Zahlungen oder Rückbeteiligungen können eigene Fragen auslösen. Der zuständige Steuerberater muss die konkrete Struktur prüfen. Eine pauschale Holding- oder Steuersparzusage wäre keine belastbare Planung.
Auch Nebenströme sichtbar machen
Gesellschafterdarlehen können neben dem Anteilspreis gesonderte Rückzahlungen auslösen. Immobilien können außerhalb des verkauften Gesellschaftsumfangs verbleiben. Bestehende persönliche Verpflichtungen oder Sicherheiten können weitere Abwicklungsschritte erforderlich machen. Diese Sachverhalte dürfen weder vergessen noch doppelt eingerechnet werden.
Erstellen Sie deshalb eine Empfänger- und Zahlungsübersicht: Wer erhält welchen Betrag, auf welcher Grundlage, wann und unter welcher Bedingung? Die Summe muss mit Kaufpreisbrücke, Finanzierungsplan und Vertragsentwurf zusammenpassen.
Die Brücke vor zentralen Zusagen vorbereiten
Schon bei einer Absichtserklärung sollten wesentliche Preisbegriffe und offene Mechanismen verstanden sein. Die rechtliche Bindungswirkung und Vertragsgestaltung gehören zum zuständigen Rechtsberater. Die finanzielle Beispielrechnung sollte jedoch vorher vorliegen, damit wirtschaftliche Folgen nicht erst nach einer Unterschrift erkennbar werden.
Alle Zahlen dieses Beitrags sind ein eigenständiges didaktisches Modell. Die Darstellung ist keine individuelle Steuer-, Rechts- oder Anlageberatung und kein Versprechen eines bestimmten Erlöses.
Entscheiden Sie anhand der Zahlungsübersicht
Lassen Sie jedes Angebot nach Empfänger, Fälligkeit und Bedingung aufteilen. Ergänzen Sie Kosten und die individuell geprüften Steuern. Dann können Sie beurteilen, welche Summe Ihre Nachfolge tatsächlich finanziert und welcher Teil weiterhin unternehmerischem Risiko ausgesetzt bleibt.
Vertiefung: Cash und Net Debt im Detail abgrenzen.
Quellen / weiterführende Referenzen
- Deloitte: M&A due diligence and governance Zusammenhang von Financial Due Diligence, Kaufpreisanpassungen und rechtlichen Abwicklungsregeln.