



Ein Unternehmen kann profitabel sein und dennoch während einer Übergabe finanziell unter Druck geraten. Rechnungen werden später bezahlt, Investitionen stehen an und zusätzliche Projektkosten fallen früher an als geplant. Die Jahres-GuV beantwortet dann nicht die wichtigste Frage: Reicht die verfügbare Liquidität zu jedem relevanten Zeitpunkt?
Eine belastbare Vorbereitung verbindet zwei Sichtweisen. Kurzfristig brauchen Sie erwartete Ein- und Auszahlungen nach Fälligkeit. Mittelfristig brauchen Sie einen integrierten Plan, der Ergebnis, Vermögen, Schulden und Liquidität zusammenführt. Beide Rechnungen müssen aufeinander abgestimmt sein, erfüllen aber unterschiedliche Aufgaben.
Die 13-Wochen-Vorschau als konkreter Arbeitsrhythmus
Dreizehn Wochen sind ein hier vorgeschlagener Planungshorizont, kein allgemeiner rechtlicher Mindeststandard. Er ist kurz genug, um wesentliche Zahlungen konkret zuzuordnen, und lang genug, um einen Teil der anstehenden Entscheidungen sichtbar zu machen. Beginnen Sie mit dem tatsächlich verfügbaren Bankbestand, nicht mit einer nur rechnerischen Bilanzposition.
Ordnen Sie erwartete Kundenzahlungen nach Rechnung, Fälligkeit und realistischem Zahlungstermin zu. Eine überfällige Forderung darf nicht jede Woche ungeprüft in die nächste Spalte wandern. Für größere Positionen braucht es eine aktuelle Einschätzung der verantwortlichen Person.
Auf der Auszahlungsseite erfassen Sie Lieferanten, Löhne, Steuern, Zinsen, Tilgungen, Investitionen und sonstige Verpflichtungen. Bestehende Kreditlinien werden gesondert mit Verfügbarkeit, Bedingungen und Restlaufzeit gezeigt. Eine unverbindliche Finanzierungsidee ist keine freie Liquidität.
Drei Wochen mit einer verdeckten Liquiditätsspitze
Tabelle bei Bedarf seitlich scrollen.
| Position | Woche 1 | Woche 2 | Woche 3 |
|---|---|---|---|
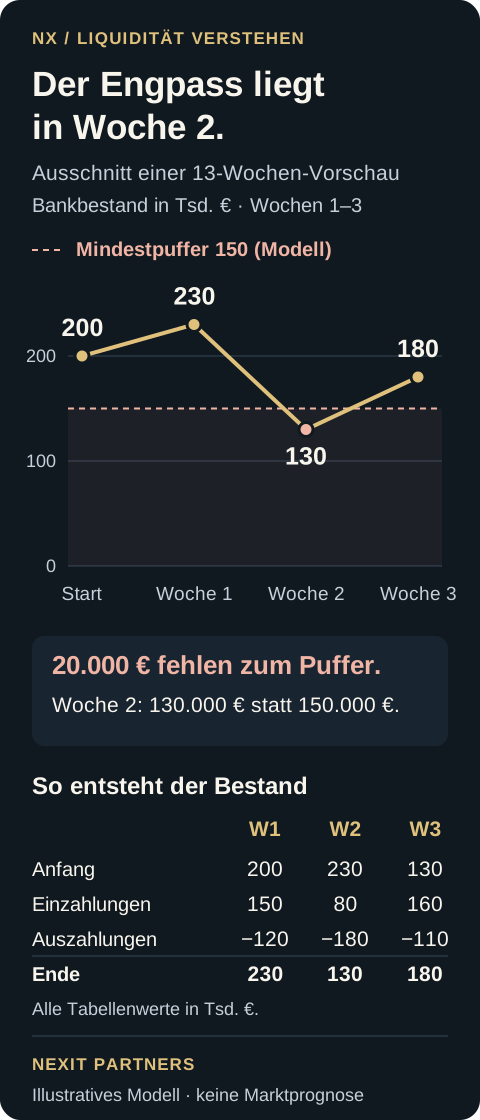
| Anfangsbestand | 200.000 Euro | 230.000 Euro | 130.000 Euro |
| Erwartete Einzahlungen | 150.000 Euro | 80.000 Euro | 160.000 Euro |
| Geplante Auszahlungen | −120.000 Euro | −180.000 Euro | −110.000 Euro |
| Endbestand | 230.000 Euro | 130.000 Euro | 180.000 Euro |
Für dieses Modell wird ein interner Mindestpuffer von 150.000 Euro angenommen. Er ist keine allgemeine Empfehlung. In Woche 2 wird er um 20.000 Euro unterschritten, obwohl der Endbestand nach drei Wochen höher liegt. Genau deshalb genügt eine Monatsendsumme nicht.
Die Geschäftsführung muss klären, ob eine Zahlung verlässlich früher eingeht, eine Ausgabe einvernehmlich anders terminiert werden kann oder eine bereits verfügbare Finanzierung genutzt wird. Das bloße Verschieben fälliger Zahlungen ohne Abstimmung ist keine nachhaltige Cashflow-Maßnahme. Bei Anzeichen einer akuten Krise sind unverzüglich qualifizierte rechtliche und finanzielle Spezialisten einzubinden.
Die Brücke vom Ergebnis zum Cashflow
Für die mittelfristige Planung verwenden wir ein zweites, ebenfalls hypothetisches Modell. Aus 1.200.000 Euro EBITDA werden 240.000 Euro angenommene operative Steuerzahlungen, 120.000 Euro zusätzliche Kapitalbindung und 180.000 Euro Investitionsauszahlungen abgezogen. Es verbleiben vereinfacht 660.000 Euro freier operativer Cashflow vor Finanzierung.
Davon unterscheiden wir ausdrücklich den Betrag nach Finanzierung: Fallen 60.000 Euro Zinsen und 200.000 Euro Tilgung an, verbleiben im vereinfachten Modell 400.000 Euro vor Ausschüttungen und sonstigen hier nicht erfassten Zahlungen. Eine individuelle steuerliche oder gesellschaftsrechtliche Ausschüttungsfähigkeit wird damit nicht festgestellt.
Die verwendete Definition muss im Bericht stehen. Begriffe wie Free Cashflow oder Cash Conversion werden unterschiedlich abgegrenzt. Eine Quote ohne Nenner, Steuerbehandlung und Investitionsumfang kann leicht falsch interpretiert werden. Universelle Qualitätsgrenzen für alle Geschäftsmodelle helfen hier nicht.
Welche Maßnahmen tatsächlich helfen
Bei Forderungen prüfen Sie Rechnungsstellung, Abnahmen, Zahlungsbedingungen und Bearbeitung von Rückfragen. Bei Projektleistungen kann ein sauberer Meilensteinplan wirksamer sein als ein aggressiveres Mahnschreiben. Bei Vorräten geht es um Bedarf, Lieferfähigkeit und nicht mehr nutzbare Bestände.
Investitionsentscheidungen werden nach betrieblicher Notwendigkeit und Zahlungsprofil priorisiert. Leasing oder Factoring können Zahlungsströme verändern, bringen aber Kosten, Bedingungen und mögliche Risiken mit. Sie sind keine pauschale Verbesserung des Geschäftsmodells und müssen im Gesamtplan einschließlich Vertragsfolgen geprüft werden.
Verantwortlichkeit und Qualität der Vorschau
Eine Person führt das Modell, aber mehrere Personen liefern belastbare Informationen. Vertrieb erläutert große Zahlungseingänge, Projektleitung bestätigt Abnahmen, Einkauf benennt Verpflichtungen und Finance stimmt Bank, Buchhaltung und Plan ab. Jede wesentliche Abweichung erhält eine Ursache: Zeitpunkt, Menge, Preis oder fehlender Sachverhalt.
Prüfen Sie jede Woche, welche Zahlungen tatsächlich eingetreten sind. Nicht jede Abweichung lässt sich vermeiden; die Prognosequalität sollte jedoch nachvollziehbar werden. Ein Plan, dessen Fehler niemand analysiert, wiederholt dieselben Annahmen nur in einer neuen Datei.
Methodischer Hinweis: Die Trennung operativer, investiver und finanzierender Zahlungsströme entspricht der grundlegenden Cashflow-Systematik. Die dargestellten Modelle sind vereinfachte Steuerungsbeispiele, keine Liquiditäts- oder Fortbestehensgutachten.
Der kritischste Zeitpunkt entscheidet
Markieren Sie in Ihrer Vorschau den niedrigsten verfügbaren Bestand. Welche einzelne Zahlung könnte ihn weiter belasten, und welche zugesagte Finanzierung ist dann wirklich abrufbar? Diese Frage verdient Vorrang vor einer schöneren Jahreskurve.
Vertiefung: Finanzplanung in verbundenen Szenarien.
Quellen / weiterführende Referenzen
- IFRS Foundation: IAS 7 Statement of Cash Flows Grundsystematik operativer, investiver und finanzierender Zahlungsströme.