



Ein Football Field stellt Bewertungsbandbreiten verschiedener Ansätze nebeneinander dar. Das kann Eigentümern helfen, eine komplexe Diskussion zu strukturieren. Es kann aber auch eine Sicherheit suggerieren, die in den zugrunde liegenden Rechnungen gar nicht vorhanden ist.
Die wichtigste Regel lautet deshalb: Das Diagramm bewertet nichts selbst. Es zeigt nur Ergebnisse und Annahmen anderer Rechnungen. Seine Qualität hängt davon ab, ob diese Rechnungen konsistent abgegrenzt und fachlich nachvollziehbar sind. Eine optisch schöne Überlappung heilt weder eine schlechte Planung noch unpassende Vergleichsdaten.
Die Grundlage für jedes Band bleibt eine nachvollziehbare Bewertung. Der Überblick zum Unternehmenswert und den passenden Bewertungsansätzen hilft, Zweck und Wertebene vor der grafischen Gegenüberstellung zu klären.
Erst die Wertebenen vereinheitlichen
Alle dargestellten Bänder müssen denselben Bewertungsumfang, Stichtag und dieselbe Wertebene betreffen. Ein operativer Unternehmenswert darf nicht neben einem Anteilspreis stehen, ohne den Unterschied deutlich zu machen. Ebenso müssen Beteiligungsumfang, Immobilien und andere nicht operative Vermögenswerte nachvollziehbar behandelt werden.
Bei Multiples braucht es einheitliche Ergebnisdefinitionen und einen erklärten Datenzeitraum. Eine DCF-Bandbreite muss zeigen, welche Parameter variiert wurden. Ein LBO-Band beschreibt die Zahlungslogik eines angenommenen Investors und ist nicht dasselbe wie eine allgemein gültige Unternehmenswertspanne.
Vier mögliche Perspektiven und ihre Aussage
Tabelle bei Bedarf seitlich scrollen.
| Perspektive | Was das Band zeigen kann | Was geprüft werden muss |
|---|---|---|
| DCF | Wert unter verschiedenen Cashflow- und Zinsannahmen | Plan, Investitionen, Restwert und Risikokonsistenz |
| Börsenvergleich | Vergleich über bewertete öffentliche Unternehmen | Geschäftsmodell, Größe und Rechnungslegung |
| Transaktionsvergleich | Preisrelationen aus beobachteten Verkäufen | Datenqualität, Dealumfang und besondere Bedingungen |
| LBO-Szenario | Preisrahmen unter Finanzierung und Renditeannahmen | Schuldendienst, Eigenkapital und Endwert |
Nicht jedes Unternehmen braucht alle vier Perspektiven. Eine zusätzliche, schwach belegte Methode macht das Gesamtbild nicht automatisch besser. Wählen Sie die Ansätze nach Bewertungszweck und verfügbaren Informationen, nicht nach einer Mindestzahl an Balken.
Vier Wertbandbreiten nebeneinander
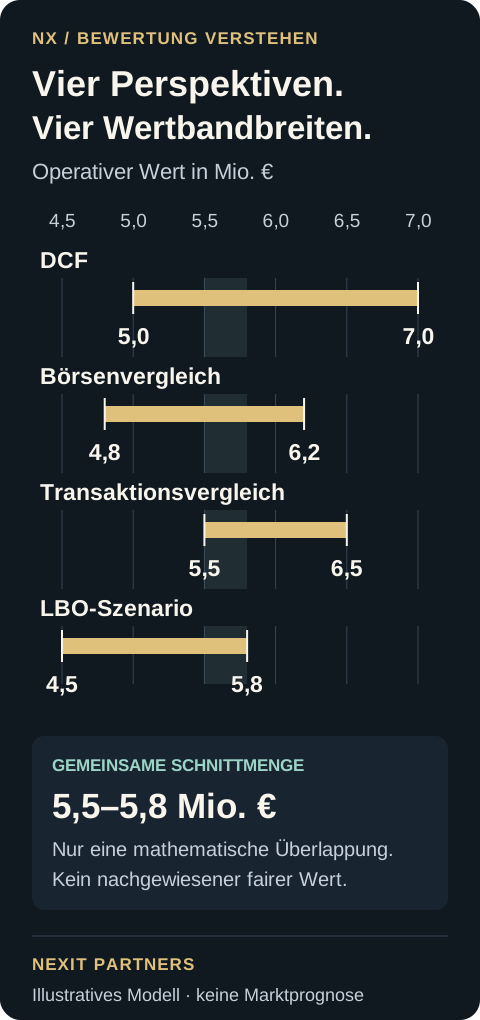
Angenommen werden vier frei gewählte operative Wertbänder. Sie dienen ausschließlich dazu, die Darstellung und die Schnittmenge zu erklären. Es handelt sich weder um aktuelle Marktwerte noch um ein tatsächliches Unternehmen.
Tabelle bei Bedarf seitlich scrollen.
| Modellperspektive | Untergrenze | Obergrenze |
|---|---|---|
| DCF | 5,0 Mio. Euro | 7,0 Mio. Euro |
| Börsenvergleich | 4,8 Mio. Euro | 6,2 Mio. Euro |
| Transaktionsvergleich | 5,5 Mio. Euro | 6,5 Mio. Euro |
| LBO-Szenario | 4,5 Mio. Euro | 5,8 Mio. Euro |
Die rein mathematische gemeinsame Schnittmenge liegt zwischen 5,5 und 5,8 Mio. Euro. Dafür wird die höchste Untergrenze mit der niedrigsten Obergrenze verglichen. Diese Schnittmenge ist kein nachgewiesener fairer Unternehmenswert. Sie ist auch keine statistische Konfidenzspanne, weil die Bänder nicht aus einer solchen statistischen Analyse stammen.
Würde die LBO-Obergrenze nur 5,2 Mio. Euro betragen, gäbe es keine gemeinsame Schnittmenge. Das wäre kein Rechenfehler des Diagramms. Es würde auf unterschiedliche Annahmen oder Perspektiven hinweisen, die erläutert werden müssen.
Breite und Qualität eines Bandes erklären
Eine breite Spanne kann echte Unsicherheit zeigen. Sie kann aber auch daraus entstehen, dass mehrere nicht zusammenpassende Szenarien vermischt wurden. Dokumentieren Sie deshalb für jede Grenze den vollständigen Annahmesatz. Eine niedrige Umsatzannahme darf nicht unbeabsichtigt mit den Investitionen eines viel größeren Wachstumsfalls kombiniert werden.
Bei Vergleichsdaten ist zusätzlich zu erklären, warum bestimmte Beobachtungen ausgeschlossen wurden. Entfernen Sie nicht nur niedrige Werte, um ein attraktiveres Bild zu erzeugen. Ein transparenter Auswahlprozess schützt die Aussagekraft besser als ein nachträglich passender Durchschnitt.
Welche Entscheidung folgt aus dem Bild?
Das Football Field kann zeigen, wo weitere Vorbereitung den größten Erkenntnisgewinn bringt. Liegt die Unsicherheit überwiegend in der nachhaltigen Ergebnisbasis, sollte diese geprüft werden. Liegt sie im Zukunftsplan, brauchen Sie belastbarere Treiber. Sind die Vergleichsdaten schwach, muss die Peer-Group verbessert oder die Indikation ausdrücklich begrenzt werden.
Angebotspreis und persönliche Untergrenze werden nicht automatisch aus den Bandenden abgelesen. Sie hängen zusätzlich von Eigentümerzielen, Alternativen, Zahlungsstruktur, Kosten, Steuern und Vollzugssicherheit ab. Diese Fragen gehören in einen gesonderten Entscheidungsprozess mit den passenden Fachpartnern.
So wird die Darstellung nachfolgefähig
Ein fertiges Football Field enthält zu jedem Band Methode, Stichtag, Wertebene, Quelle oder Modellbezug und die wichtigsten Annahmen. Dahinter liegen reproduzierbare Rechnungen. Veränderungen werden dokumentiert, damit später erkennbar bleibt, ob eine neue Bandbreite aus dem Geschäft, dem Markt oder einer geänderten Methode stammt.
Die breiteste Unsicherheit gezielt klären
Fragen Sie für jedes Band, wodurch seine Unter- und Obergrenze entstehen. Priorisieren Sie die Annahme, die den Wert stark verändert und zugleich schwach belegt ist. So führt die Grafik zu einer konkreten Aufgabe statt nur zu einer attraktiven Präsentation.
Vertiefung: Die zugrunde liegenden Methoden verstehen.
Quellen / weiterführende Referenzen
- NYU Stern: Approaches to Valuation Methodische Abgrenzung der zugrunde liegenden Bewertungsansätze.